
Le portage salarial produit un bulletin de paie, un contrat de travail et des cotisations sociales identiques, sur le papier, à ceux d’un salarié classique. Pour autant, les banques ne traitent pas un dossier de salarié porté comme celui d’un cadre en CDI chez un employeur traditionnel.
La différence tient à la lecture que fait l’analyste crédit de la stabilité des revenus : un contrat de portage dépend de missions successives, et l’absence de mission équivaut à une absence de salaire. Obtenir un crédit immobilier en portage salarial reste possible, mais le parcours exige une préparation spécifique que la plupart des guides survolent.
Ce que la banque voit vraiment dans un dossier de portage salarial
Un analyste crédit ouvre le dossier et cherche trois signaux : la nature du contrat de travail, la régularité des revenus sur les douze à vingt-quatre derniers mois et le ratio entre charges fixes et ressources nettes. Le portage salarial coche la première case sans difficulté puisque la société de portage émet un CDI ou un CDD classique.
Le problème se situe sur les deux autres signaux. Les bulletins de salaire d’un salarié porté montrent souvent des variations d’un mois à l’autre, reflet direct du rythme des missions. Un mois à plein tarif suivi d’un mois sans facturation crée une courbe de revenus que la banque lit comme un indicateur de précarité, même si le revenu annuel global est confortable.
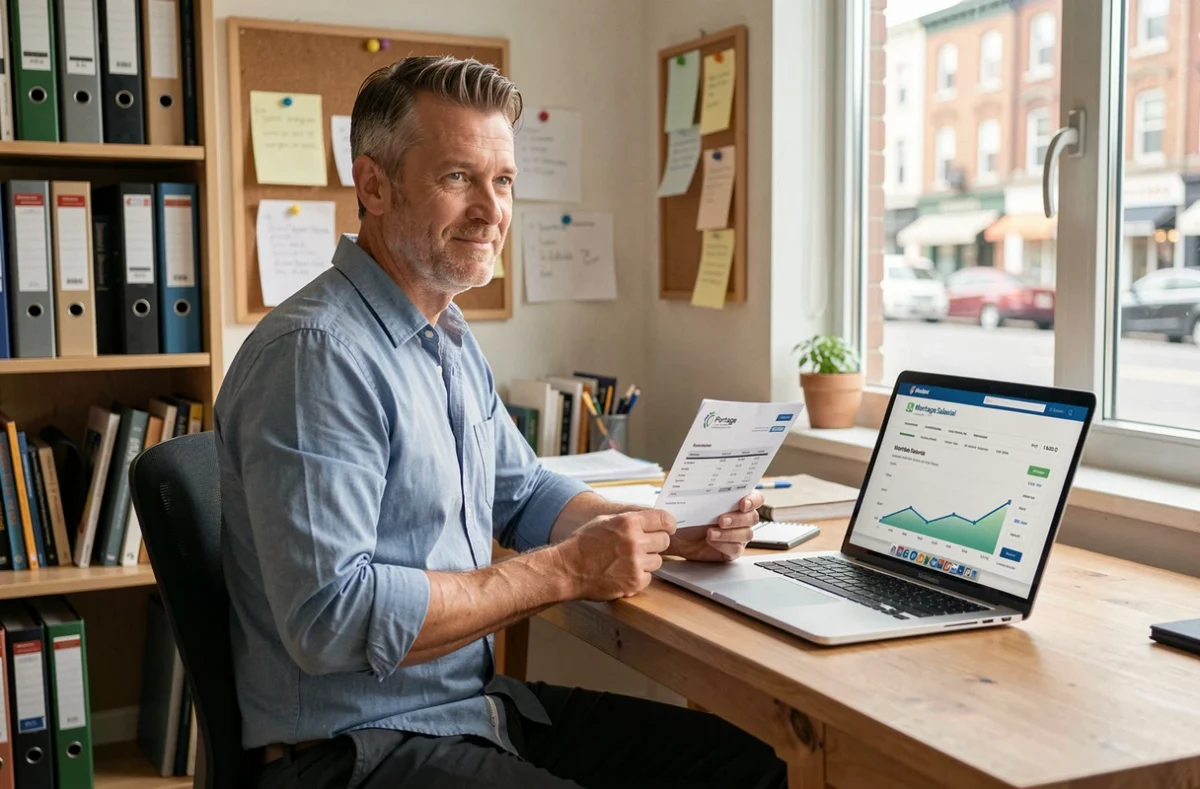
Les banques calculent alors la capacité d’emprunt sur le revenu moyen lissé, parfois en excluant les mois les plus hauts. Certains établissements appliquent une décote de précaution et ne retiennent qu’une fraction du salaire net moyen pour déterminer le montant empruntable. Cette approche varie d’une banque à l’autre, et c’est précisément cette disparité qui rend le choix de l’établissement prêteur déterminant.
Le taux d’effort plafonné par le HCSF, un filtre souvent sous-estimé
La décision HCSF n° D-HCSF-2021-7 du 29 septembre 2021 plafonne en principe le taux d’effort à 35 % des revenus, assurance emprunteur comprise, avec une durée maximale de 25 ans. Les banques disposent d’une marge de flexibilité limitée, orientée en priorité vers les résidences principales et les primo-accédants.
Pour un salarié porté, ce calcul peut devenir un piège silencieux. Si vous remboursez un crédit automobile ou un prêt à la consommation, ces mensualités s’ajoutent au futur crédit immobilier dans le calcul du taux d’effort. Un dossier recevable sur la base des revenus peut basculer au-dessus du seuil une fois tous les crédits en cours intégrés.
Ancienneté et type de contrat : les seuils réels exigés par les banques
La plupart des établissements bancaires demandent une ancienneté minimale en portage salarial avant d’examiner un dossier de prêt immobilier. Les retours terrain divergent sur ce point : certaines banques acceptent un dossier après trois à quatre mois d’activité continue, d’autres exigent au moins douze mois de bulletins de salaire réguliers.
Le type de contrat pèse lourd. Un CDI en portage salarial rassure davantage qu’un CDD, même si le CDI de portage reste conditionné à l’existence de missions. Les banques le savent, et certaines demandent en complément une attestation de la société de portage confirmant la fin de la période d’essai et la continuité de l’activité.
Bulletins de salaire lissés ou réels : ce que la banque préfère
Un levier concret consiste à négocier avec votre société de portage un lissage de la rémunération. Plutôt que de percevoir un salaire variable chaque mois, vous demandez un versement mensuel constant calculé sur la base de votre chiffre d’affaires prévisionnel. Les bulletins de salaire affichent alors un montant stable, ce qui simplifie la lecture du dossier par l’analyste crédit.
Cette option n’est pas proposée par toutes les sociétés de portage, et elle implique de constituer une réserve financière en cas de mois creux. L’avantage pour le dossier bancaire est direct : des bulletins réguliers sur trois mois suffisent parfois à débloquer un accord là où des bulletins variables auraient déclenché une demande de justificatifs supplémentaires.
Assurance emprunteur en portage salarial : le point de blocage méconnu
L’attention se concentre souvent sur le taux du crédit et l’accord de la banque, mais l’assurance emprunteur peut à elle seule compromettre le financement. Le montant de la prime d’assurance entre dans le calcul du taux d’effort. Pour un profil considéré comme atypique, la surprime ou les exclusions liées à la nature de l’activité peuvent réduire la capacité d’emprunt réelle.
La loi Lemoine permet de changer d’assurance emprunteur à tout moment, sous réserve de garanties équivalentes. Cette possibilité ouvre une piste de négociation distincte du choix de la banque : accepter l’assurance groupe proposée pour obtenir l’accord de prêt, puis basculer vers un contrat individuel moins coûteux une fois le crédit signé.
- Vérifiez que votre profession n’entraîne pas d’exclusion ou de surprime dans le contrat d’assurance groupe proposé par la banque.
- Comparez le coût total de l’assurance groupe avec au moins deux contrats individuels avant de signer l’offre de prêt.
- Si une surprime est appliquée, chiffrez son impact sur le taux d’effort global pour vérifier que le dossier reste sous le seuil de 35 %.
Ce point est rarement abordé dans les guides sur le portage salarial et le crédit immobilier, alors qu’il constitue un motif de refus ou de dégradation des conditions dans une part non négligeable des dossiers.
Courtier ou négociation directe : ce qui fonctionne pour un salarié porté
Le recours à un courtier en crédit immobilier change la donne pour les profils en portage salarial. Un courtier connaît les politiques d’octroi de chaque banque et sait lesquelles acceptent les salariés portés sans décote excessive, lesquelles exigent douze mois de bulletins et lesquelles se contentent de trois mois lissés.
Négocier seul reste possible, mais implique de démarcher plusieurs banques en parallèle. Les politiques d’octroi varient fortement d’un établissement à l’autre, et un refus chez une banque n’a aucune valeur prédictive sur la réponse d’une autre. Le coût d’un courtier (honoraires généralement facturés au succès, à la signature de l’offre de prêt) se justifie surtout par le gain de temps et l’accès à des conditions négociées en volume.
Les pièces à préparer avant le premier rendez-vous
- Les bulletins de salaire des douze à vingt-quatre derniers mois, idéalement avec des montants réguliers ou lissés.
- Le contrat de travail (CDI de préférence) avec la société de portage, accompagné d’une attestation de fin de période d’essai.
- Les deux derniers avis d’imposition, qui permettent à la banque de vérifier la cohérence entre les revenus déclarés et les bulletins de salaire.
- Un relevé de compte épargne montrant l’apport personnel disponible. Plus l’apport couvre une part significative du prix du bien, plus le dossier gagne en crédibilité.
- Le tableau d’amortissement de tout crédit en cours, pour que la banque puisse calculer le taux d’effort exact.
Délais et coût réel d’un crédit immobilier en portage salarial
Le délai entre le dépôt du dossier et l’offre de prêt dépend du canal choisi. En passant par un courtier spécialisé, comptez en moyenne quelques semaines de plus qu’un salarié classique en CDI, le temps que la banque valide la stabilité des revenus et traite les pièces spécifiques au portage.
Le coût global du crédit ne se limite pas au taux nominal. Trois postes méritent une attention particulière :
Le taux d’intérêt d’abord, qui dépend du profil de risque perçu. Un salarié porté avec un apport conséquent et des revenus lissés sur plus d’un an obtient généralement des conditions proches de celles d’un salarié classique. Sans ces éléments, le taux proposé peut être majoré de quelques dixièmes de point.
L’assurance emprunteur ensuite, dont le coût annuel varie selon l’âge, l’état de santé et la nature de l’activité professionnelle. Pour un consultant en portage sans risque professionnel particulier, les tarifs restent alignés sur ceux du marché.
Les frais de courtage enfin, facturés uniquement en cas de succès. Cette dépense, souvent compensée par un meilleur taux négocié, doit être intégrée au budget global du projet immobilier.
Pièges à éviter quand on emprunte en portage salarial
Le premier piège est de déposer un dossier trop tôt. Présenter une demande de prêt après seulement un ou deux mois d’activité en portage salarial revient à offrir à la banque un motif de refus immédiat. Attendre d’avoir constitué un historique de revenus réguliers avant de solliciter un crédit augmente considérablement les chances d’accord.
Le deuxième piège concerne le choix de la société de portage elle-même. Toutes ne proposent pas le lissage de salaire, et certaines appliquent des frais de gestion qui réduisent le salaire net affiché sur le bulletin de paie. Or c’est ce salaire net que la banque utilise pour calculer la capacité d’emprunt.
Le troisième piège est de négliger l’impact des inter-missions. Une période sans mission, même courte, peut apparaître sur les relevés bancaires comme une absence de revenu. Maintenir une activité continue, quitte à accepter des missions moins rémunératrices entre deux contrats majeurs, produit un dossier bancaire plus solide qu’une succession de pics et de creux.
Le portage salarial offre un cadre juridique qui facilite l’accès au crédit immobilier par rapport au statut d’auto-entrepreneur ou de freelance en nom propre. La clé reste la préparation du dossier en amont, avec des revenus lissés, un historique suffisant et une assurance emprunteur maîtrisée. Pour évaluer votre situation et recevoir un accompagnement adapté, remplissez le formulaire de demande de devis gratuit ci-dessous : un professionnel vous rappellera pour faire le point sur votre projet.


